France-Inflation.com
Jeudi 1er octobre 2026  Sainte Thérèse 00h07
Sainte Thérèse 00h07 Inflation
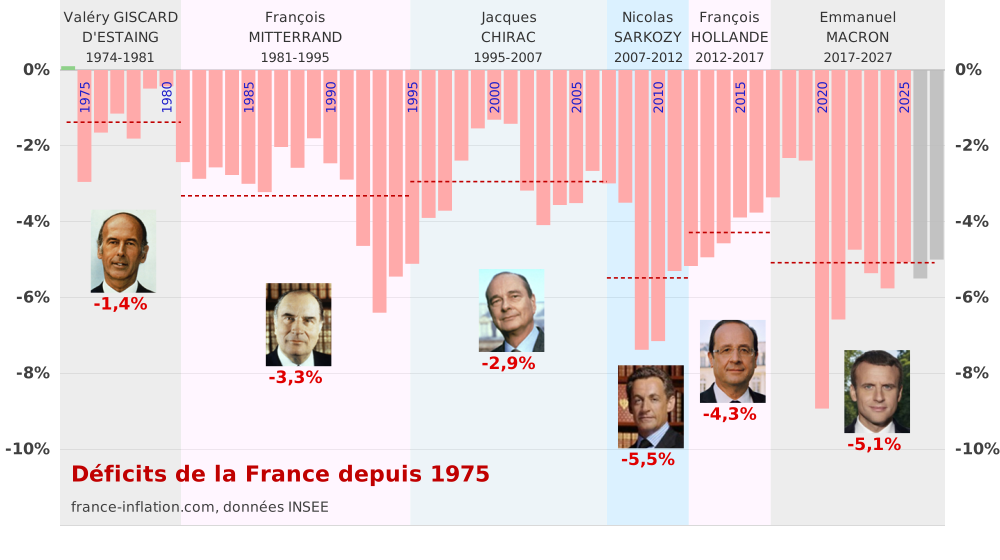
Déficit public de la France depuis 1974 : solde annuel en % du PIB et comparaison entre présidences.
data : INSEE (comptes nationaux annuels, base 2020) · calculs et graphique : france-inflation.com
Chaque maximum local du déficit visible sur le graphique est presque toujours le contrecoup d'une crise économique : le PIB et les recettes ralentissent ou reculent, pendant que les dépenses, elles, ne suivent pas à la baisse. La seule exception est 1981, qui n'est pas une réponse à une crise mais l'application volontaire du programme commun PS/PC. Autre régularité : les crises sont aussi, très souvent, l'occasion d'augmenter les prestations sociales — un mécanisme déjà à l'œuvre en 1968.
Un pays comparable montre que cette trajectoire n'a rien d'inévitable : l'Allemagne, partie du même niveau d'endettement que la France en 2000, a fait revenir sa dette sous 60 % du PIB avant chaque crise récente, quand la dette française a continué de grimper sans interruption depuis 2008 — voir le cas allemand, et la comparaison des soldes publics ci-dessous.
| Président | Période | Solde annuel moyen (%PIB) | Pire année (%PIB) | Années prises en compte |
| Charles de Gaulle | 1959–1969 | +0,3 % | −1,4 % (1968) | 10 ans |
| Georges Pompidou | 1969–1974 | +0,0 % | −0,3 % (1971) | 5 ans |
| Valéry Giscard d'Estaing | 1974–1981 | −1,4 % | −2,9 % (1975) | 7 ans |
| François Mitterrand | 1981–1995 | −3,3 % | −6,4 % (1993) | 14 ans |
| Jacques Chirac | 1995–2007 | −2,9 % | −5,1 % (1995) | 12 ans |
| Nicolas Sarkozy | 2007–2012 | −5,5 % | −7,4 % (2009) | 5 ans |
| François Hollande | 2012–2017 | −4,3 % | −5,2 % (2012) | 5 ans |
| Emmanuel Macron | 2017–2027 (en cours) | −5,1 % * | −8,9 % (2020) | 10 ans |
Solde des administrations publiques (capacité ou besoin de financement) en % du PIB : un nombre négatif est un déficit. Moyenne arithmétique des soldes annuels ; l'année où un président en remplace un autre compte pour moitié chacun.
* Mandat en cours : la moyenne inclut les prévisions grisées sur le graphique pour les années dont les comptes ne sont pas encore publiés ; elle sera révisée à chaque publication de l'INSEE.
data : Eurostat (procédure de déficit excessif, capacité/besoin de financement des administrations publiques, % du PIB — dernière année connue par pays) pour les pays hors France, INSEE (comptes nationaux, base 2020) pour la France · calculs et graphique : france-inflation.com
Un solde négatif est un déficit, un solde positif un excédent. Chaque pays n'a pas forcément publié la même dernière année ; l'année est indiquée au survol de la barre.
data : Eurostat et INSEE (France) — capacité/besoin de financement des administrations publiques, % du PIB, annuel depuis 2000 · calculs et graphique : france-inflation.com
La comparaison avec l'Allemagne est la plus parlante : les deux pays partent d'un niveau proche autour de 2000-2003, mais l'Allemagne revient nettement plus vite à l'équilibre après chaque crise (2003, 2009-2010), quand la France y reste durablement — le même écart que sur la dette, et pour les mêmes raisons : des dépenses qui ne redescendent pas, une croissance plus faible, et des phases de rigueur trop courtes pour être tenues jusqu'au bout.
Depuis 2020, cet écart se resserre nettement, sans disparaître : l'Allemagne, elle non plus, n'est pas revenue à l'équilibre. Elle encaisse plusieurs chocs qui touchent directement son modèle économique — la crise énergétique de 2022 frappe de plein fouet une industrie dépendante du gaz russe bon marché, et son moteur historique, l'export (automobile en tête), souffre à la fois du ralentissement chinois et de la concurrence de constructeurs chinois de plus en plus compétitifs. À cela s'ajoute un choix budgétaire nouveau : début 2025, l'Allemagne a assoupli son « frein à l'endettement » (Schuldenbremse), inscrit dans sa Constitution depuis 2009, pour financer un plan massif de réarmement et de rénovation des infrastructures — une dépense structurelle, pas seulement conjoncturelle. Résultat : un solde autour de −2,5 % du PIB en 2025, deux fois moins dégradé que celui de la France, mais loin des excédents ou quasi-équilibres qu'elle affichait avant 2020.
data : INSEE (comptes nationaux annuels, base 2020) · calculs et graphique : france-inflation.com
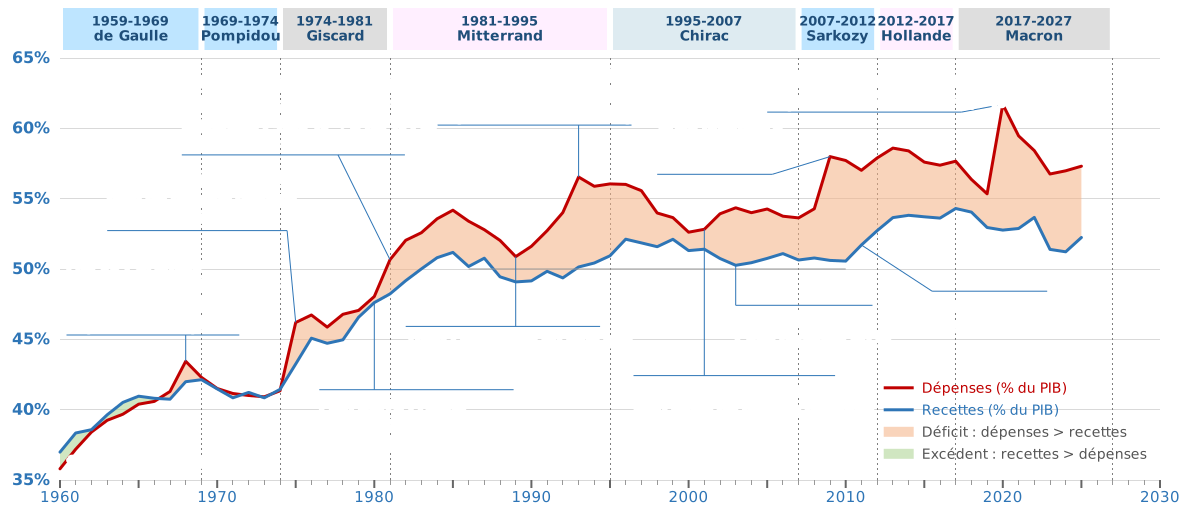
Le graphique combine trois informations : les dépenses et les recettes publiques en % du PIB (courbes rouge et bleue — l'écart entre les deux est le déficit), et la croissance nominale du PIB (barres grises). Cette dernière sert de repère : un pic du ratio dépenses/PIB peut venir d'une vraie décision de dépense, ou simplement d'un PIB qui ralentit ou recule — les deux se lisent très différemment.
Le graphique précédent montre le solde net par présidence, mais pas lequel des deux leviers — dépenses ou recettes — a bougé. Celui-ci le permet, année par année, et fait ressortir quatre régularités.
Sur toute la période, la croissance des recettes suit de très près celle du PIB (corrélation de 0,95), alors que celle des dépenses s'en écarte plus souvent (corrélation de 0,84). Plus frappant encore : les dépenses n'ont jamais baissé en valeur, même lors des deux plus fortes récessions (2009, 2020). Chaque crise fait donc monter le ratio dépenses/PIB, et ce palier ne redescend ensuite jamais complètement — un effet de cliquet visible par paliers sur soixante ans : environ 40 % du PIB dans les années 1960, 46 % après 1974, 52-55 % après 1981, 57-58 % depuis 2011.
Depuis le début des années 1980, les recettes restent dans une bande étroite, entre 49 et 54 % du PIB selon les années. Ce plafond est une observation empirique — ce qui a été fait jusqu'ici — pas une limite économique démontrée : la loi de finances évoque régulièrement la nécessité de les augmenter. Quand les recettes s'écartent nettement du rythme du PIB, c'est presque toujours le signe d'un changement volontaire des règles de prélèvement : hausses d'impôts en 1975, 1979, 2011-2013 ; baisses en 1986, 1988. Les deux seuls épisodes où le déficit s'est réellement résorbé sur plusieurs années (1993-2000, 2011-2019) ont combiné les deux leviers à la fois — recettes en hausse et dépenses freinées — jamais un seul des deux n'a suffi.
Avant 1981, un PIB en forte croissance nominale « diluait » de lui-même le poids des dépenses en % du PIB, sans effort budgétaire particulier. Depuis, la croissance nominale est structurellement plus faible : ce mécanisme joue beaucoup moins, et chaque palier de dépenses doit désormais être financé ou réduit à la main plutôt que de s'effacer avec le temps. Cette croissance plus faible, combinée à la rigidité des dépenses, joue dans les deux sens à chaque crise : elle creuse davantage le déficit au moment du choc (le PIB et les recettes reculent plus qu'ils ne remontent vite), et elle allonge d'autant le temps de retour sous 3 %, puisque peu de gouvernements sont ensuite allés au bout d'une réduction effective des dépenses.
Les grandes phases budgétaires durent rarement plus de quelques années avant d'être inversées : relance Giscard 1975 suivie du plan Barre dès 1976, État providence 1981 suivi du tournant de la rigueur dès mars 1983 — deux ans seulement. Les relances elles-mêmes sont parfois mal calées sur le cycle international : celle de 1981 est lancée alors que l'Allemagne et les États-Unis entrent en désinflation/récession (post-Volcker), ce qui limite son effet sur l'activité française et pèse sur le commerce extérieur. À l'inverse, le plan de 2008-2009, plus ciblé et mieux calé sur la crise mondiale elle-même, est allé à son terme sans dérapage. Le temps politique (5 à 7 ans entre deux alternances) semble structurellement trop court pour mener une politique budgétaire de long terme jusqu'à son terme, en dehors des rares moments de consensus forcé (1993-2000, 2011-2019).
Post-scriptum : l'année 2023 est un épiphénomène à part — les recettes s'y sont nettement écartées du rythme du PIB, mais sans changement de règles. C'est un décrochage temporaire de l'assiette fiscale (pouvoir d'achat des salaires, bénéfices des sociétés en 2022-2023) qui s'est répercuté sur l'impôt sur le revenu et l'impôt sur les sociétés en 2023-2024, non anticipé par Bercy, et qui a creusé le déficit au-delà des objectifs — avant un net rebond des recettes en 2025.
Sources : comptes nationaux INSEE (base 2020).
Donnée. Solde des administrations publiques (État, collectivités locales, administrations de sécurité sociale) en % du PIB, séries annuelles des comptes nationaux de l'INSEE en base 2020, de 1974 à 2025. Les comptes annuels sont publiés une fois par an, à la fin du printemps ; les années les plus récentes sont provisoires et révisées ensuite.
Attribution des années. Un déficit annuel ne se rattache pas à un jour précis : lorsqu'une présidence commence ou se termine en cours d'année, cette année est répartie à parts égales entre les deux présidents (0,5 chacun). Les années pleines comptent pour 1. La moyenne d'une présidence est la moyenne pondérée des soldes annuels correspondants.
Comparaison internationale. Les soldes des autres pays de la zone euro proviennent d'Eurostat (procédure de déficit excessif, table gov_10dd_edpt1, secteur S13, indicateur B9 « capacité/besoin de financement », % du PIB, annuel). Les États-Unis et le Royaume-Uni, hors zone euro, proviennent de l'OCDE (National Accounts at a Glance, indicateur B9S13, % du PIB). Toutes ces séries sont importées dans la même table que les données françaises (apu_series, un code par pays), pas dans un fichier séparé ; seule la série française reste sourcée INSEE, plus longue et plus précise. Le classement (pareto) porte sur tous les pays de la zone euro ; les courbes comparatives se limitent à une sélection plus lisible (France, Allemagne, Italie, Espagne, Grèce, zone euro, États-Unis, Royaume-Uni).
Limites. Le solde d'une année dépend aussi du budget voté avant, des crises (2009, 2020) et de la conjoncture : la moyenne par président décrit ce qui s'est passé pendant son mandat, pas la seule part qui lui revient. Les barres grisées du graphique sont des prévisions, non des données publiées.
Cette page est mise à jour automatiquement : le solde par présidence provient du fichier solde_presidents.json produit avec le graphique, la comparaison européenne d'une requête directe dans apu_series.
 Calculatrice d'Inflation