France-Inflation.com
Mercredi 14 octobre 2026  Saint Juste 00h29
Saint Juste 00h29 Inflation
Évolution du prix de l'immobilier ancien en France par région depuis 1900, avec calculatrice de plus-value et d'imposition.
Base 100 en 2015, France Métropolitaine.
Depuis 2000, les prix de l'immobilier ancien ont été multipliés par 2.7 sur toute la France.
Paris se démarque avec une multiplication du prix des appartements par plus de 3.4.
Voir aussi :
Outil Revalorisation de Loyer
Taux actuels et simulation de prêt immobilier
Choisir : 1) le type de bien, 2) la région et 3) la zone de découpage du bien concerné puis préciser 4) la date et 5) le prix d'achat.
Cliquer sur votre choix pour passer à l'étape suivante (même si un seul choix)
| 1-Type de bien Appartements Maisons Maisons-et-Appart. |
|
|
Cet outil vous permet d'estimer l'évolution de votre bien immobilier s'il avait suivi la moyenne des biens en France ou dans une région donnée.
Vous aurez ainsi une idée de la plus-value éventuelle que vous feriez en vendant votre bien, et pourrez calculer la taxe dont vous auriez à vous acquitter (explication en bas de page).
Veuillez toutefois noter que pour votre bien en particulier, la valeur potentielle de revente peut varier par rapport à cette moyenne en fonction de nombreux paramètres (emplacement, état, infrastructures à proximité...).
Il faudra faire appel à un professionnel de l'immobilier afin d'avoir une estimation plus pertinente.
Depuis Juin 2022, les montants des nouveaux prêts à l'habitat contractés par les particuliers en France, ont fondu comme neige au soleil.
On est passé d'un volume de 26.7 Milliards de nouveaux prêts par mois en mai 2022, à moins de 10 Milliards en Mars 2024.
Depuis un léger rebond semble s'amorcer, mais très timide et incertain.
Beaucoup de facteurs contribuent à cette crise de l'immobilier.
On peut citer l'envolée des prix de construction suite à la forte inflation depuis 2022, la perte de pouvoir d'achat engendrée, la remontée des taux de la BCE et des crédits en conséquence, les prix très élevés de l'immobilier.
L'État qui rajoute des contraintes et de l'incertitude au lieu de favoriser la construction.
En plus de cela, de nouvelles normes vont s'appliquer en 2025.
DPE 2025 : le 1er janvier 2025 marque l'interdiction des logements catégorie G, entre 331 et 450 kWh/m2/an, désignés comme des passoires fortes, englobant environ 1,2 million d'unités.
RT2012 remplacée par RT2020 : il s'agit de la première réglementation française, et une des premières mondiales, à introduire la performance environnementale dans la construction neuve via l'analyse en cycle de vie.
Autant dire que le coût de construction des logements et bureaux va encore connaître une nette augmentation.
L'État pourrait aider à la transition vers ces normes toujours plus exigeantes, mais dans cette période sans majorité suite à la dissolution de 2024, le flou va perdurer encore longtemps.
| Année | France | Paris |
| 1970 | 1.00 | 1.00 |
| 1971 | 1.06 | 1.06 |
| 1972 | 1.16 | 1.15 |
| 1973 | 1.28 | 1.27 |
| 1974 | 1.47 | 1.5 |
| 1975 | 1.64 | 1.61 |
| 1976 | 1.9 | 1.86 |
| 1977 | 2.19 | 2.08 |
| 1978 | 2.45 | 2.17 |
| 1979 | 2.77 | 2.49 |
| 1980 | 3.32 | 2.92 |
| 1981 | 3.68 | 3.32 |
| 1982 | 3.89 | 3.4 |
| 1983 | 4.09 | 3.53 |
| 1984 | 4.25 | 3.77 |
| 1985 | 4.39 | 4.17 |
| 1986 | 4.59 | 4.66 |
| 1987 | 4.92 | 5.45 |
| 1988 | 5.45 | 6.76 |
| 1989 | 6.11 | 8.28 |
| 1990 | 6.65 | 9.73 |
| 1991 | 6.99 | 9.89 |
| 1992 | 6.83 | 8.9 |
| 1993 | 6.73 | 8.3 |
| 1994 | 6.72 | 8.2 |
| 1995 | 6.66 | 7.67 |
| 1996 | 6.71 | 7.04 |
| 1997 | 6.83 | 6.79 |
| 1998 | 6.91 | 6.89 |
| 1999 | 7.4 | 7.55 |
| 2000 | 8.05 | 8.58 |
| 2001 | 8.68 | 9.39 |
| 2002 | 9.4 | 10.21 |
| 2003 | 10.5 | 11.5 |
| 2004 | 12.1 | 13.05 |
| 2005 | 13.95 | 14.92 |
| 2006 | 15.64 | 16.62 |
| 2007 | 16.67 | 18.15 |
| 2008 | 16.87 | 19.44 |
| 2009 | 15.67 | 18.46 |
source Insee
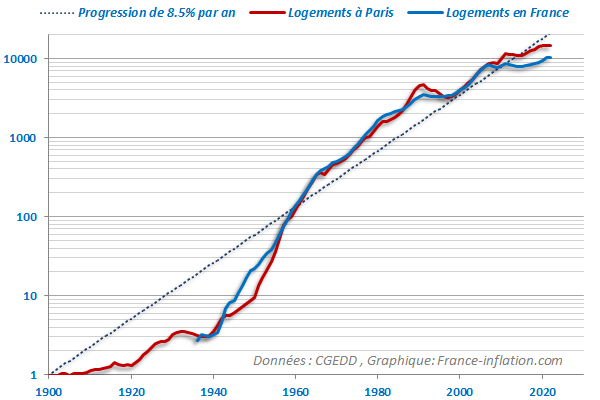
L'indice du prix des logements anciens a été reconstitué depuis 1840 pour les logements à Paris et depuis 1936 pour les logements en France.
Depuis 1900, le prix des logements à Paris a été multiplié par près de 10000 et depuis 1936, les prix des logements en France a lui été multiplié par plus de 3000.
Une telle évolution ne peut être rendue sur un graphique linéaire, aussi c'est une échelle logarithmique qui a été utilisée ci-dessous.
Si l'indice des prix évoluait régulièrement tous les ans du même pourcentage, il serait représenté par une droite. Pour indication, la droite en pointillés représente une évolution de 8.75% par an.
C'est à peu près l'évolution suivie par l'indice des logements Parisiens entre 1900 et 2011.
La courbe réelle n'est cependant pas régulière : pendant certaines périodes, sa pente est inférieure à la droite, son évolution est alors inférieure à 8.75% par an,
inversement quand la pente réelle est plus forte que celle de la droite, l'évolution des logements était donc supérieure à 8.75% par an.
Vous avez les valeurs entre 1970 et 2000 dans le tableau ci-contre, base 100 en 1970, afin de faire si besoin les raccordements avec l'indice détaillé qui suit.
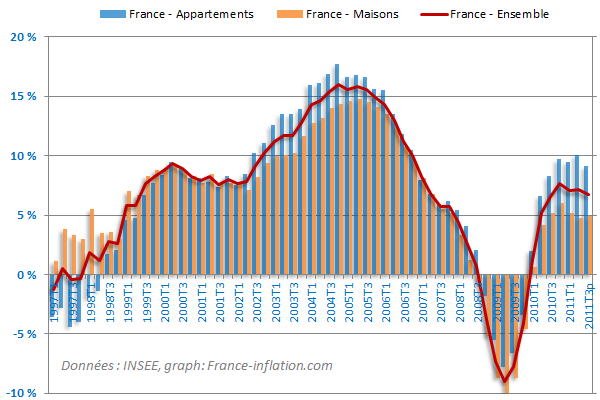
Ce processus est maintenant automatisé avec ce fonctionnement :
si indice détaillé connu (après 1992 ou 1996 suivant zone) utilisation de l'indice Trimestriel.
si votre bien est plus ancien, complément avec le tableau "Indice Immobilier Ancien" ci-contre.
Exemple : Maison en Province achetée 100 000 FR début 1985
L'indice détaillé an trimestre démarre à fin 1994 (début 1995) à 38.9 et passe à 109 T3 2011
L'évolution est donc de 109/38.9 = x 2.80
Complément avant début 1995 avec l'indice moyen France (Estimé) :
entre début 1985 (fin 1984) et 1994 (fin 1994) l'indice France passe de 4.25 à 6.72 soit x 1.58
Au total l'évolution a donc été de 1.58 x 2.80 = x 4.42
Valeur actuelle : 100 000 FR x 4.42 = 442 000 FR ou /6.55957 = 67 380 Euros.
À corriger des particularités du bien en plus ou en moins bien sûr.
Lorsque vous vendez un bien immobilier à un prix supérieur à celui payé pour l'acquérir, vous réalisez une plus-value.
La plus-value immobilière est imposable sur le revenu, mais vous pouvez bénéficier d'exonérations dans certaines situations.
Opérations concernées
La fiscalité des plus-values immobilières s'applique aux cessions à titre onéreux suivantes :
— vente d'un bien immobilier (appartement, maison, terrain)
— vente des droits attachés à un bien immobilier (servitudes par exemple)
— vente par l'intermédiaire d'une société civile immobilière (non soumise à l'impôt sur les sociétés) ou d'un fonds de placement dans l'immobilier (FPI)
— échange de biens, partage ou apport en société
Calcul de la plus-value
Prix de vente
Le prix de vente (ou cession) est le prix indiqué dans l'acte.
Ce prix peut être augmenté de certaines charges en capital et indemnités bénéficiant au vendeur (exemple : montant du remboursement d'un reliquat d'emprunt contracté par le vendeur, mis à la charge de l'acquéreur dans l'acte de vente).
Ce prix est réduit du montant des frais de vente supportés par le vendeur (par exemple certifications et diagnostics obligatoires).
Prix d'acquisition
L'estimation du prix diffère selon le type d'acquisition :
— si le bien a été acheté, le prix d'acquisition correspond au prix effectivement versé, augmenté des charges et indemnités bénéficiant au vendeur.
— en cas d'acquisition par succession ou donation, le prix d'acquisition correspond à la valeur retenue pour la détermination des droits de succession ou de donation.
Le prix d'acquisition est augmenté des frais suivants :
→ frais d'acquisition
— Par exemple honoraires de notaire, frais de timbre..., retenus pour leur montant réel et justifié.
— En cas d'acquisition à titre onéreux, ils peuvent être évalués forfaitairement à 7,5% du prix d'achat.
→ dépenses de travaux
— Le coût de certains travaux réalisés par une entreprise s'ajoute au prix d'acquisition sauf si la dépense a déjà été prise en compte pour le calcul de l'impôt sur le revenu.
— Il doit s'agir de travaux relativement importants : construction, agrandissement, amélioration... En revanche, les dépenses dites "locatives" (comme le papier peint ou la moquette) ne sont pas concernées.
Si vous vendez un bien immobilier plus de 5 ans après l'avoir acheté, vous pouvez évaluer les travaux à 15% du prix d'acquisition, sans avoir à fournir de justificatifs. Si la vente est plus récente, des justificatifs (factures) peuvent vous être réclamés.
→ frais de voirie, réseaux et distribution
Ces frais s'ajoutent au prix d'acquisition des terrains à bâtir (par exemple, frais d'aménagement et de viabilisation d'un terrain).
Les principales exonérations concernent les plus-values réalisées dans les situations suivantes :
— vente d'une résidence principale ainsi que ses dépendances (garages, aires de stationnement, cours...)
— vente d'un bien dont le montant (ou chaque part indivise) ne dépasse pas 15.000 €
— vendeur titulaire d'une pension de vieillesse ou de réversion ou d'une carte d'invalidité (de 2ème ou 3ème catégorie) sous certaines conditions liées notamment aux ressources
— vente de l'ancien domicile de personnes âgées accueillies en maison de retraite et d'adultes handicapés hébergés dans les foyers d'accueil médicalisé sous certaines conditions liées notamment aux ressources de l'intéressé et à l'ancien domicile qui doit rester inoccupé et être vendu dans un délai de 2 ans
— vente au plus tard le 31 décembre 2014 d'un droit de surélévation à condition qu'il soit affecté à la réalisation ou à l'achèvement de locaux d'habitation dans les 4 ans de l'acquisition
— vente de l'habitation située en France de personnes non-résidentes, sous certaines conditions
— expropriation pour cause d'utilité publique à condition qu'au moins 90 % de l'indemnité perçue soit réemployée dans les 12 mois
— dans le cadre de certains remembrements urbains ou ruraux, la plus-value d'échange réalisée est exonérée
— vente d'un bien immobilier, réalisée avant le 31 décembre 2011, au profit d'organismes gérant des logements sociaux (ou en cas de vente du bien à des collectivités locales en vue de sa rétrocession à un bailleur social).
Exonérations à partir du 1er février 2012 :
— vente d'un bien détenu depuis au moins 30 ans (depuis au moins 15 ans en cas de vente avant cette date)
— 1ère vente d'un logement (résidence secondaire par exemple) lorsque le vendeur n'est pas propriétaire de sa résidence principale, sous certaines conditions liées notamment au réemploi dans les 2 ans du produit de la vente dans l'acquisition de sa résidence principale
La plus-value est réduite d'un abattement par année de possession du bien immobilier (bâti ou non bâti). Le régime d'abattement est différent selon que la vente a lieu avant ou après le 1er février 2012.
(à partir du 25 août 2011 en cas d'apport en société de biens immobiliers)
Taux d'abattement applicable en fonction de la durée de détention et de la date de la vente :
| Durée | avant 1/2/12 | après 1/2/12 |
| 1 an | 0% | 0% |
| 2 ans | 0% | 0% |
| 3 ans | 0% | 0% |
| 4 ans | 0% | 0% |
| 5 ans | 0% | 0% |
| 6 ans | 10% | 2% |
| 7 ans | 20% | 4% |
| 8 ans | 30% | 6% |
| 9 ans | 40% | 8% |
| 10 ans | 50% | 10% |
| 11 ans | 60% | 12% |
| 12 ans | 70% | 14% |
| 13 ans | 80% | 16% |
| 14 ans | 90% | 18% |
| 15 ans | 100% | 20% |
| 16 ans | 100% | 22% |
| 17 ans | 100% | 24% |
| 18 ans | 100% | 28% |
| 19 ans | 100% | 32% |
| 20 ans | 100% | 36% |
| 21 ans | 100% | 40% |
| 22 ans | 100% | 44% |
| 23 ans | 100% | 48% |
| 24 ans | 100% | 52% |
| 25 ans | 100% | 60% |
| 26 ans | 100% | 68% |
| 27 ans | 100% | 76% |
| 28 ans | 100% | 84% |
| 29 ans | 100% | 92% |
| 30 ans | 100% | 100% |
En cas de vente de terrains nus constructibles :
Les plus-values concernées continuent de bénéficier de l'abattement de 10 % par année de détention au-delà de la 5ème si une promesse de vente a été enregistrée avant le 25 août 2011, et si la vente est conclue avant le 1er janvier 2013.
En cas de moins-value : Si, lors d'une opération immobilière, vous réalisez une moins-value (c'est-à-dire une perte), il n'est pas possible de la déduire de votre revenu global, ni d'une plus-value réalisée lors de la vente d'un autre bien.
 Calculatrice d'Inflation